金價下跌,但飆升的債務「支撐金價」;油價走低,債券殖利率趨緩
BullionVault 的 Atsuko Whitehouse 撰文指出,週一金價走低而銀價上揚,因上週聯準會升息後美元兌其他貨幣匯率逼近兩個月高點,但長期公債殖利率微幅下滑,使西方政府債務的償債成本從數十年高點有所緩解。
原油價格連續第四個交易日下跌,布倫特原油期貨下跌1.9%,此前美國總統川普表示,他願意在本週於紐約與伊朗總統馬蘇德·佩澤什基安會面,這提振了市場對中東戰事外交進展的期望。
現貨金價一度跌至每金衡盎司4340美元,隨後從美國聯準會「鷹派」政策會議後創下的6週新低回升,最終回升至週五倫敦拍賣價4349美元。
美元指數——衡量美元兌主要貨幣價值的指標——在聯準會上週升息及發表「鷹派」言論後,微幅上漲至7月底以來的最高點。
但美國國債價格全面上揚,將華府10年期國債的收益率——這項指標不僅是政府債券的基準利率,也是許多金融及商業借貸成本的基準——壓回年化5.00%以下,創下自2007年夏季以來的最高水平。
澳新銀行(ANZ)大宗商品策略師丹尼爾·海恩斯(Daniel Hynes)表示,高債券殖利率通常對黃金不利,但本月的飆升「更多是財政赤字、發行量增加以及期限溢價上升的反映」,而非傳統上由聯準會主導的利率故事。
「這有助於解釋為何自2022年以來,黃金與美國殖利率之間的反向關係已趨於弱化,」海恩斯說。
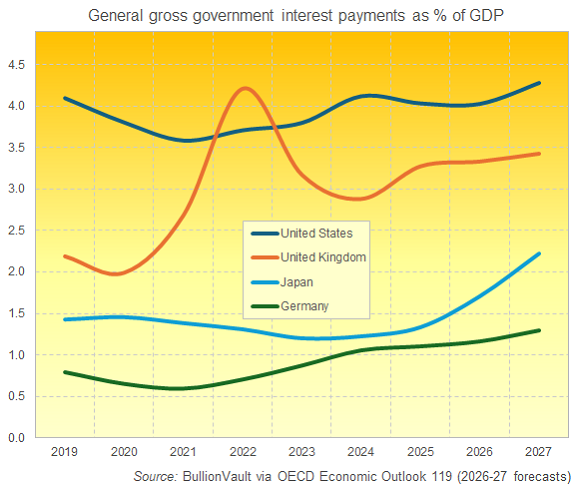
根據政府間智庫經合組織(OECD)的數據,2025年未償債務的利息總支付額相當於美國GDP的4.0%及英國GDP的3.3%;隨著到期債務以更高的借款利率進行再融資,該比例將於2027年分別上升至約4.3%和3.4%。
相較之下,根據西方國家軍事聯盟北約(NATO)的數據,國防開支分別佔GDP的3.2%和2.4%。
德國的利息負擔在「富裕」世界四大經濟體中仍屬最低,但預計也將從2025年的GDP的1.1%上升至2027年的1.3%。
日本的情況則格外引人注目,隨著日本銀行結束其極度寬鬆的貨幣政策,其利息負擔預計將從2024年的1.2%升至2027年的2.2%。
Saxo Bank大宗商品策略主管奧勒·漢森(Ole Hansen)表示,美國通膨保值國債的10年期殖利率週一雖有所回落,但本月「已觸及20多年來的高點」。
「然而,黃金ETF的持倉量持續上升……這與黃金與實質殖利率傳統上的反向關係形成鮮明對比。」
「這表明投資者越來越將殖利率上升視為財政和債務風險的訊號,而非單純是黃金的吸引人替代品。」
規模龐大的SPDR黃金信託(NYSEArca:GLD)上週增加0.9%,所需黃金擔保量達1,057公噸,創下5個月來新高。
全球第二大黃金ETF——iShares黃金信託(NYSEArca:IAU)亦呈現增長,規模擴大0.6%,連續第二週上漲。
作為全球第一大黃金消費國、開採國及進口國,中國上週的黃金需求同樣表現強勁;上海黃金交易所的價格平均較倫敦報價高出近16美元/金衡盎司,較前一週激勵新黃金進口的溢價水平上漲近4倍。
但隨著本週川普與習近平兩國總統將舉行中美峰會——議程涵蓋貿易、伊朗及其他地緣政治議題——上海黃金交易所的溢價於週一回落至6美元,較其歷史平均水平低約1.50美元。
與黃金走勢相反,白銀價格——其年度需求中近60%來自工業用途——今日一度上漲1.2%至每金衡盎司67.05美元,隨後回落至接近上週五收盤價的水平。
同屬工業貴金屬的鉑金和鈀金也隨油價及長期借貸成本回落而上漲,分別從週三美國聯準會升息時觸及的兩週低點和六週低點上漲4.4%及3.6%,交易價格約為18美元。




 金訊規則
 電郵 BullionVault 金易寶

